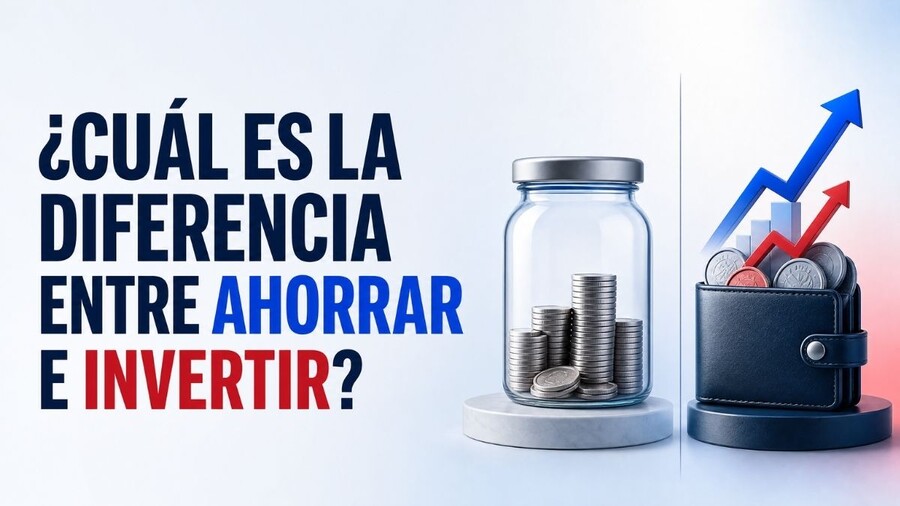
La inflación en Chile llegó a 4,3% anual en junio de 2026 (Banco Central de Chile), lo que erosiona en silencio el dinero que se queda guardado sin generar retorno. Algunas personas usan las palabras ahorro e inversión de manera indistinta, y aunque ambas implican dejar de usar dinero hoy para un fin futuro, funcionan de forma muy distinta y sirven a objetivos diferentes.
Te explicamos en qué se diferencian, cuándo conviene cada una y cómo combinarlas sin que una reemplace a la otra.
Puntos clave
- La inflación en Chile llegó a 4,3% anual en junio de 2026 (Banco Central).
- Ahorrar preserva capital; invertir busca hacerlo crecer asumiendo riesgo.
- El fondo de emergencia va en ahorro: liquidez antes que rentabilidad.
- Ambas estrategias se combinan: no es una decisión de todo o nada.
¿Qué significa ahorrar?
Ahorrar en pocas palabras es posponer el uso de un recurso con un fin específico. Este concepto aplica no solo para dinero, sino que incluso puede ser un recurso natural, comida, materiales, hasta ropa (así puede estrenar algo nuevo en una ocasión más importante).
Para el caso particular del dinero, es un monto que dejamos de usar hoy para poder usarlo en algo mañana o un futuro cercano, en otra cosa que nos supone más utilidad (o felicidad, si prefiere). Así, en vez de comprar un café en una cafetería de moda, puede usar ese dinero para juntar un monto mensual y gastar todo eso en una cafetera de especialidad en su casa, por ejemplo.
El ahorro se asocia normalmente con un concepto u objetivo de inversión de un plazo más corto y/o emergencias.
¿Qué significa invertir?
Inversión se asocia normalmente a un objetivo de mediano a largo plazo, o bien, a recursos que “no se quieren tocar” por un buen tiempo y que queremos ver crecer.
La inversión nos promete un retorno como premio al tiempo en que ese capital estuvo sin usarse. Usted puede invertir en un huerto, sembrando sus semillas para tener alimentos orgánicos, pensando que los alimentos serán más caros en el futuro, porque va a obtener un premio por plazo. Lo importante es notar que, los recursos o dinero que se invierten, luego de un tiempo, entregan algo en retorno, que es más de lo que se invierte.
Principales diferencias entre ahorrar e invertir
Ahora, solo centrándonos en dinero, cuáles son las principales diferencias entre ahorro e inversión.
El ahorro es la práctica de separar un dinero periódicamente (o quizás una sola vez), el cual se va acumulando a lo largo del tiempo y se destina posteriormente a otros fines ya establecidos, o bien, emergencias. Este dinero se puede guardar o se puede poner a trabajar, pero en instrumentos financieros de bajo riesgo y plazo específico como: depósitos a plazo, cuentas de ahorro a interés fijo, entre otros. Así, la idea de ahorrar es mantener el capital para lograr el objetivo, mantener el monto de dinero y en caso de que el monto crezca, lo haga en pequeñas proporciones para no ponerlo en riesgo.
Por otro lado, al invertir también se separa un dinero periódicamente (o quizás una sola vez), pero se pone a trabajar en el largo plazo para obtener (idealmente) un aumento de ese capital. El objetivo suele ser uno de largo plazo. En otras palabras, cuando se invierte, las personas posponen el uso de su dinero poniéndolo en algo que tiene el potencial de generar rendimientos a lo largo del tiempo.
La estrategia y la decisión de en qué invertir son factores determinantes para el éxito de la misma. Evaluar los riesgos asociados y comprender el instrumento en el que se invierte es sumamente importante. Si decides invertir a través de acciones, ETFs u otros instrumentos, necesitarás además abrir una cuenta con un bróker regulado.
Estrategias para combinar ahorro e inversión
Ambos conceptos se pueden combinar perfectamente, no tiene que elegir hacer lo uno o lo otro. Puede perfectamente separar un monto de dinero, y con eso, poner una cantidad en instrumentos de corto plazo o efectivo a modo de ahorro y rápida liquidez y el otro monto a trabajar para su futuro, invirtiendo.
Así, usted puede tener su fondo de emergencias mediante un ahorro constante o bien, un monto de dinero que no se toca y que le permita tener un colchón financiero en caso de imprevistos. Luego, además de preocuparse de posibles emergencias, si logra ahorrar dinero por encima de ese fondo, podría invertirlo informadamente para obtener rentabilidad a largo plazo.
Cómo decidir entre ahorrar e invertir tu dinero
No es una decisión de todo o nada: primero se cubre el fondo de emergencia con ahorro líquido y de bajo riesgo, y solo el excedente se destina a inversión. Con la inflación por sobre el 4% anual, dejar todo el dinero parado sin generar retorno tiene un costo real. Revisa tu horizonte de tiempo y tu tolerancia al riesgo antes de mover el excedente hacia instrumentos de mayor plazo.
Preguntas Frecuentes sobre ahorro e inversión
Depende del plazo: para metas de corto plazo (menos de un año) conviene ahorrar en pesos por su liquidez inmediata, mientras que para objetivos de mediano y largo plazo la UF protege el poder de compra frente a la inflación, ya que se reajusta según el IPC.
La recomendación general es cubrir entre tres y seis meses de gastos básicos en instrumentos líquidos y de bajo riesgo antes de destinar dinero a inversiones de mayor plazo o volatilidad.
Afecta más al ahorro guardado sin generar retorno o en instrumentos con tasas bajas, porque el dinero pierde poder de compra con el tiempo; una inversión con rentabilidad superior a la inflación, en cambio, preserva o aumenta el valor real del capital.
No hay una edad fija: conviene empezar a invertir apenas se cuenta con el fondo de emergencia formado y un horizonte de al menos uno a dos años para el dinero que se destine a instrumentos con mayor riesgo.
Corres el riesgo de tener que vender en un mal momento si el mercado cae y necesitas el dinero de inmediato, por eso el dinero de uso cercano debe quedar en ahorro líquido y no en instrumentos volátiles.
Fuentes consultadas: Banco Central de Chile — IPC e Indicadores / Política Monetaria (TPM)